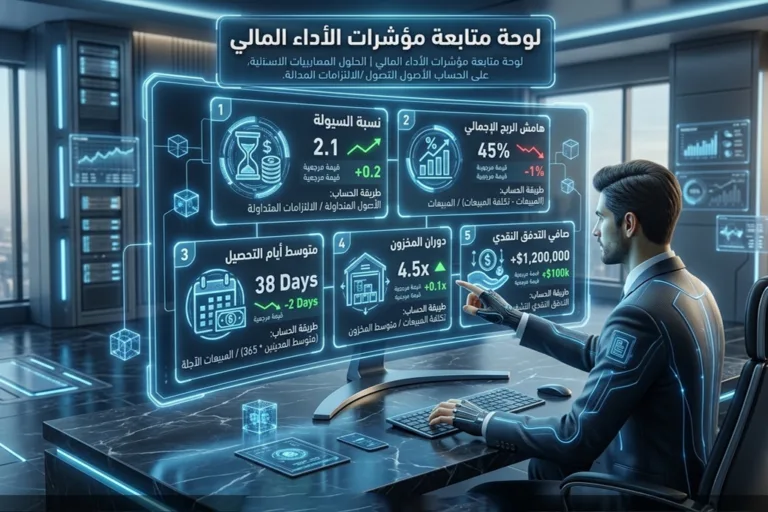
أهم 5 مؤشرات أداء مالية (KPIs) يجب أن يراقبها المدير المالي شهرياً
بقلم فريق المزن للتكنولوجيا · وقت القراءة: 10 دقائق
- طريقة حساب كل مؤشر بالمعادلة، مع مثال رقمي مبسط تستطيع تطبيقه على بياناتك اليوم.
- ماذا يعني ارتفاع المؤشر أو انخفاضه، وما الأسباب الشائعة وراء كل حالة.
- لماذا لا يكفي أن تنظر إلى الربح وحده، ولماذا قد تكون الشركة مربحة وتعاني من نقص السيولة في الوقت نفسه.
- كيف تبني لوحة متابعة شهرية بسيطة، وما الخطأ الشائع عند إعدادها.
لماذا تتابع المؤشرات شهرياً وليس سنوياً؟
التقرير المالي السنوي يخبرك بما حدث قبل شهور، وربما قبل أكثر من عام إذا أخذت في الحسبان فترة إعداد القوائم ومراجعتها. المدير المالي الذي ينتظر نهاية السنة ليعرف وضع الشركة يكتشف المشكلات متأخراً، حين تكون الحلول أغلى وأصعب. المؤشرات الشهرية تمنحك صورة أقرب إلى الحاضر، وتسمح لك بالتدخل قبل أن ينخفض التدفق النقدي أو تتراكم الديون أو يُحجز رأس المال في بضاعة لا تُباع.
لكن الهدف ليس حفظ عشرات الأرقام وإرهاق الفريق بالتقارير. الأفضل اختيار عدد صغير من المؤشرات يعكس صحة الشركة من زوايا مختلفة، ويتابعه الفريق كله بالطريقة نفسها كل شهر. وهذه المؤشرات الخمسة تغطي الزوايا الأساسية: السيولة، والربحية، والتحصيل، والتخزين، والنقد.
المؤشر الأول: نسبة السيولة (Current Ratio)
الإجابة المباشرة: نسبة السيولة تقيس قدرة الشركة على سداد التزاماتها قصيرة الأجل من أصولها المتداولة، وتُحسب بقسمة الأصول المتداولة على الالتزامات المتداولة.
طريقة الحساب: نسبة السيولة = الأصول المتداولة ÷ الالتزامات المتداولة.
الأصول المتداولة تشمل النقد والبنوك، والذمم المدينة من العملاء، والمخزون، والأصول التي يُتوقع تحويلها إلى نقد خلال سنة. أما الالتزامات المتداولة فتشمل الموردين المستحقين، والقروض قصيرة الأجل، والرواتب والضرائب المستحقة، وأي التزام يجب سداده خلال سنة.
مثال توضيحي
لنفترض أن شركة لديها أصول متداولة بقيمة 600 ألف، والتزامات متداولة بقيمة 400 ألف. نسبة السيولة = 600 ÷ 400 = 1.5. أي أن كل دينار من الالتزامات القصيرة تقابله 1.5 دينار من الأصول المتداولة.
كيف تقرأ النتيجة؟
- أقل من 1: إشارة تحذير، فالالتزامات القصيرة تتجاوز الأصول القابلة للتحويل السريع. راجع فوراً جدول التحصيل والدفعات.
- بين 1.5 و2 تقريباً: وضع صحي في كثير من القطاعات، لكن يجب مقارنته بمتوسط القطاع.
- مرتفعة جداً: قد تعني أن أموالاً معطلة في مخزون بطيء الحركة أو في ذمم مدينة لا تُحصَّل، وأن الشركة لا تستثمر فائض السيولة بكفاءة.
تنبيه مهم: نسبة السيولة وحدها لا تكفي، لأن جزءاً كبيراً من الأصول المتداولة قد يكون مخزوناً لا يمكن تحويله بسرعة. لذلك يتابعها المحللون أحياناً مع نسبة السيولة السريعة التي تستبعد المخزون.
المؤشر الثاني: هامش الربح الإجمالي (Gross Profit Margin)
الإجابة المباشرة: هامش الربح الإجمالي يوضح النسبة المئوية من المبيعات التي تبقى بعد خصم تكلفة البضاعة المباعة، وهو المؤشر الأول على كفاءة التسعير والتحكم في تكلفة الإنتاج أو الشراء.
طريقة الحساب: هامش الربح الإجمالي = (المبيعات − تكلفة البضاعة المباعة) ÷ المبيعات × 100.
مثال توضيحي
إذا باعت شركة بقيمة 500 ألف، وكانت تكلفة البضاعة المباعة 350 ألفاً، فإن الربح الإجمالي 150 ألفاً، والهامش = 150 ÷ 500 × 100 = 30%. هذا يعني أن كل دينار مبيعات يترك 30 فلساً قبل خصم المصروفات الإدارية والتشغيلية.
لماذا يهم هذا المؤشر تحديداً؟
إذا ارتفعت المبيعات بينما انخفض هامش الربح، فهذا مؤشر خطير لأن الشركة تبيع أكثر لكنها تكسب أقل. الأسباب الشائعة تشمل: ارتفاع أسعار المواد الخام دون تعديل الأسعار، أو خصومات مبالغ فيها لاجتذاب العملاء، أو هدر في الإنتاج والتالف، أو تغيير في خليط المنتجات نحو منتجات أقل ربحاً.
لفهم مكونات التكلفة بدقة، راجع مقالنا كيف تحسب تكلفة المنتج في المصنع؟، فالخطأ في حساب التكلفة يعني أن هامش الربح الذي تراه في التقرير ليس حقيقياً.
المؤشر الثالث: متوسط أيام التحصيل (DSO)
الإجابة المباشرة: متوسط أيام التحصيل (Days Sales Outstanding) يحدد عدد الأيام التي تحتاجها الشركة في المتوسط لتحويل المبيعات الآجلة إلى نقد، وكلما قل الرقم كان ذلك أفضل لسيولة الشركة.
طريقة الحساب: متوسط أيام التحصيل = (الذمم المدينة ÷ المبيعات الآجلة) × عدد الأيام في الفترة (30 للشهر أو 365 للسنة).
مثال توضيحي
لدى شركة ذمم مدينة بقيمة 150 ألفاً، ومبيعات آجلة خلال الشهر بقيمة 300 ألف. متوسط أيام التحصيل = (150 ÷ 300) × 30 = 15 يوماً. إذا ارتفع الرقم إلى 45 يوماً خلال ثلاثة أشهر، فالمعنى أن أموالاً إضافية أصبحت محبوسة لدى العملاء دون أن يضيفها أحد إلى الحساب البنكي.
كيف تحسّن هذا المؤشر؟
- قسّم الذمم حسب أعمارها: من 0 إلى 30 يوماً، ومن 31 إلى 60، ومن 61 إلى 90، وأكثر من ذلك. الأعمار الكبيرة هي التي تستحق المتابعة الفورية.
- حدد مسؤولاً واضحاً عن التحصيل: لا تترك المتأخرات لتدور بين المبيعات والمحاسبة دون صاحب قرار.
- ضع سقفاً ائتمانياً لكل عميل: ولا تسمح بتجاوزه إلا بموافقة المدير المالي.
- قدّم خصماً مقابل السداد المبكر: إذا كان هامش ربحك يسمح بذلك، فالخصم قد يكون أرخص من تمويل الذمم.
المؤشر الرابع: دوران المخزون (Inventory Turnover)
الإجابة المباشرة: دوران المخزون يقيس عدد المرات التي يُباع فيها متوسط المخزون خلال الفترة، وكلما كان الدوران أعلى دل ذلك على أن رأس المال لا يبقى مجمداً في البضاعة.
طريقة الحساب: دوران المخزون = تكلفة البضاعة المباعة ÷ متوسط قيمة المخزون. ولتحويله إلى أيام تخزين: عدد الأيام ÷ الدوران.
مثال توضيحي
إذا كانت تكلفة البضاعة المباعة خلال السنة 2 مليون، ومتوسط قيمة المخزون 400 ألف، فإن الدوران = 5 مرات، أي أن البضاعة تبقى في المخزن في المتوسط 73 يوماً تقريباً (365 ÷ 5). إذا كان نشاطك يتطلب دورة أسرع، فهذا الرقم يشير إلى أن جزءاً من رأس المال معطل.
لماذا قد يخدعك هذا المؤشر؟
دوران المخزون المرتفع ليس دائماً علامة جيدة، فقد يعني نقص المخزون وفقدان مبيعات بسبب عدم التوفر. لذلك يجب قراءته مع نسبة توفر الأصناف. ومن جهة أخرى، فإن الدوران البطيء قد يخفي بضاعة تالفة أو متقادمة لم تُشطب من الدفاتر بعد، وهذا يعني أن الأرقام في التقرير أكبر من قيمتها الحقيقية.
للدقة في هذا المؤشر، تحتاج إلى تحديد طريقة الجرد التي تستخدمها. يمكنك مراجعة الفرق بين الجرد الدوري والجرد المستمر لاختيار الطريقة المناسبة لنشاطك.
المؤشر الخامس: صافي التدفق النقدي (Net Cash Flow)
الإجابة المباشرة: صافي التدفق النقدي هو الفرق بين النقد الذي دخل إلى الشركة والنقد الذي خرج منها خلال فترة محددة، وهو المؤشر الأقرب إلى الواقع لأنه يتتبع الحركة الفعلية للأموال.
طريقة الحساب: صافي التدفق النقدي = إجمالي النقد الداخل − إجمالي النقد الخارج خلال الشهر.
لماذا يهم أكثر من الربح؟
قد تكون الشركة مربحة على الورق وتعاني في الوقت نفسه من عجز نقدي. السبب أن الربح المحاسبي يحتسب المبيعات عند إصدار الفاتورة، بينما النقد لا يدخل إلا عند التحصيل. كما أن شراء أصول أو سداد قروض لا يظهر في قائمة الدخل، لكنه يستنزف النقد فعلاً.
مثال توضيحي
شركة حققت ربحاً شهرياً 50 ألفاً، لكنها اشترت معدات بـ80 ألفاً ودفعت رواتب مؤجلة من الشهر السابق. صافي التدفق النقدي في هذا الشهر سلبي رغم الربح. إذا تكرر هذا النمط ثلاثة أشهر، فالشركة ستحتاج إلى تمويل خارجي حتى لو كانت ناجحة في الأرقام المحاسبية.
كيف تقرأ المؤشرات معاً؟
المؤشر المنفرد قد يضللك، لكن قراءة المؤشرات معاً تكشف القصة الكاملة. فيما يلي بعض الحالات الشائعة:
| ما تلاحظه | التفسير المحتمل | الإجراء المقترح |
|---|---|---|
| المبيعات ترتفع وهامش الربح ينخفض | تسعير ضعيف أو تكلفة مرتفعة | مراجعة الأسعار وعقود الموردين |
| الربح يرتفع والتدفق النقدي سلبي | تراكم الذمم المدينة أو المخزون | تسريع التحصيل وتقليل المخزون بطيء الحركة |
| متوسط أيام التحصيل يتزايد | تساهل في منح الائتمان | وضع سقوف ائتمانية ومتابعة الأعمار |
| دوران المخزون ينخفض | شراء زائد أو منتجات راكدة | مراجعة خطة الشراء وتصفية الأصناف الراكدة |
| نسبة السيولة تنخفض بحدة | التزامات قصيرة متزايدة | إعادة جدولة الالتزامات ومراجعة التدفقات القادمة |
كيف تبني لوحة متابعة شهرية؟
لوحة المتابعة الجيدة صفحة واحدة لا تتجاوزها، وتعرض لكل مؤشر ثلاثة أشياء: القيمة الحالية، والقيمة في الشهر السابق، واتجاهها خلال آخر ستة أشهر. أضف إلى كل مؤشر عتبة تنبيه تُشعرك بالخطر (مثلاً: نسبة السيولة أقل من 1.2). وراجع اللوحة في اجتماع شهري قصير يحضره المدير المالي ومدراء المبيعات والمخازن، لأن المؤشرات لا تفيد إذا لم تؤدِ إلى قرار.
الخطأ الأكثر شيوعاً هو إعداد اللوحة يدوياً من ملفات إكسل متفرقة. تتأخر البيانات، وتختلف الأرقام بين الأقسام، ويضيع الوقت في التحقق بدل التحليل. الحل هو نظام يربط المحاسبة والمبيعات والمخزون في قاعدة بيانات واحدة، ويحسب المؤشرات تلقائياً. نظام المزن يضم وحدة لذكاء الأعمال ومراقبة وتحليل البيانات ومؤشرات الأداء، يمكنك الاطلاع عليها هنا.
الأسئلة الشائعة حول مؤشرات الأداء المالي
ما عدد المؤشرات التي يجب أن أتابعها شهرياً؟
ابدأ بخمسة مؤشرات كحد أدنى كالتي في هذا المقال، وأضف غيرها فقط إذا كانت تجيب عن سؤال إداري محدد لم تستطع الإجابة عنه. كثرة المؤشرات تُفقد المدير القدرة على التركيز.
ما الفرق بين هامش الربح الإجمالي وصافي الربح؟
هامش الربح الإجمالي يُحسب بعد خصم تكلفة البضاعة المباعة فقط. أما صافي الربح فيُحسب بعد خصم المصروفات الإدارية والبيعية والتشغيلية والفوائد والضرائب. الهامش الإجمالي يعكس كفاءة التسعير والتكلفة المباشرة، وصافي الربح يعكس الصورة الكاملة.
ما النسبة المثالية للسيولة؟
لا توجد نسبة مثالية واحدة لكل الشركات، لكن نسبة بين 1.5 و2 تُعد وضعاً صحياً في كثير من القطاعات. الأهم هو مقارنتها بمتوسط قطاعك وباتجاهها عبر الأشهر، لا بالرقم المطلق وحده.
هل يمكن حساب هذه المؤشرات يدوياً؟
نعم، بالمعادلات الواردة في هذا المقال. لكن مع كبر حجم العمليات يصبح ذلك بطيئاً ومعرضاً للأخطاء، ولهذا تتجه معظم الشركات إلى أنظمة تحسب المؤشرات تلقائياً من البيانات الأصلية.
كيف أعرف أن متوسط أيام التحصيل مرتفع عندي؟
قارن الرقم بشروط الدفع التي تمنحها لعملائك. إذا كانت شروطك 30 يوماً ومتوسط التحصيل 55 يوماً، فهناك تأخير واضح يحتاج إلى معالجة. وإذا لم تكن لديك شروط مكتوبة، فهذه مشكلة بحد ذاتها.
هل يمكن أن تكون الشركة مربحة وتفلس؟
نعم، وهذا من أكثر الأسباب شيوعاً لإفلاس الشركات الصغيرة والمتوسطة. الربح المحاسبي لا يعني وجود نقد لسداد الرواتب والموردين. لذلك يجب متابعة صافي التدفق النقدي بجانب الربح دائماً.
الخلاصة
المدير المالي الناجح لا يحتاج إلى عشرات المؤشرات، بل إلى خمسة مؤشرات يفهمها جيداً ويتابعها بانتظام: السيولة، وهامش الربح، والتحصيل، والمخزون، والتدفق النقدي. وعندما تقرأها معاً، تحصل على صورة واضحة عن صحة الشركة، وتتخذ قرارات مبكرة قبل أن تتحول المشكلات إلى أزمات.
اجعل أرقامك تعمل لصالحك
اطلب عرضاً لعرض لوحة مؤشرات الأداء على بيانات شركتك وتعرف على الفرق بنفسك.
اطلب عرضاً توضيحياً